Un sinistre ? · Constat amiable
Le constat amiable, expliqué simplement.
À consulter maintenant, à garder dans votre voiture ou à imprimer avant d’en avoir besoin.
PDF original en français · 6 pages · 366 Ko
Un constat écrit est utile bien au-delà de la voiture.
Pour une fuite entre voisins ou un dommage causé dans la vie privée, recueillir ensemble les faits, les coordonnées, les assurances et les dégâts aide à préparer le dossier. Le modèle joint est toutefois un constat automobile : il peut servir de support pour relater les faits avec l’aide de GAP, mais les cases de circulation ne doivent pas être appliquées à un dégât des eaux ou à un accident entre enfants. Un formulaire dédié ou une déclaration complémentaire peut être demandé par l’assureur.
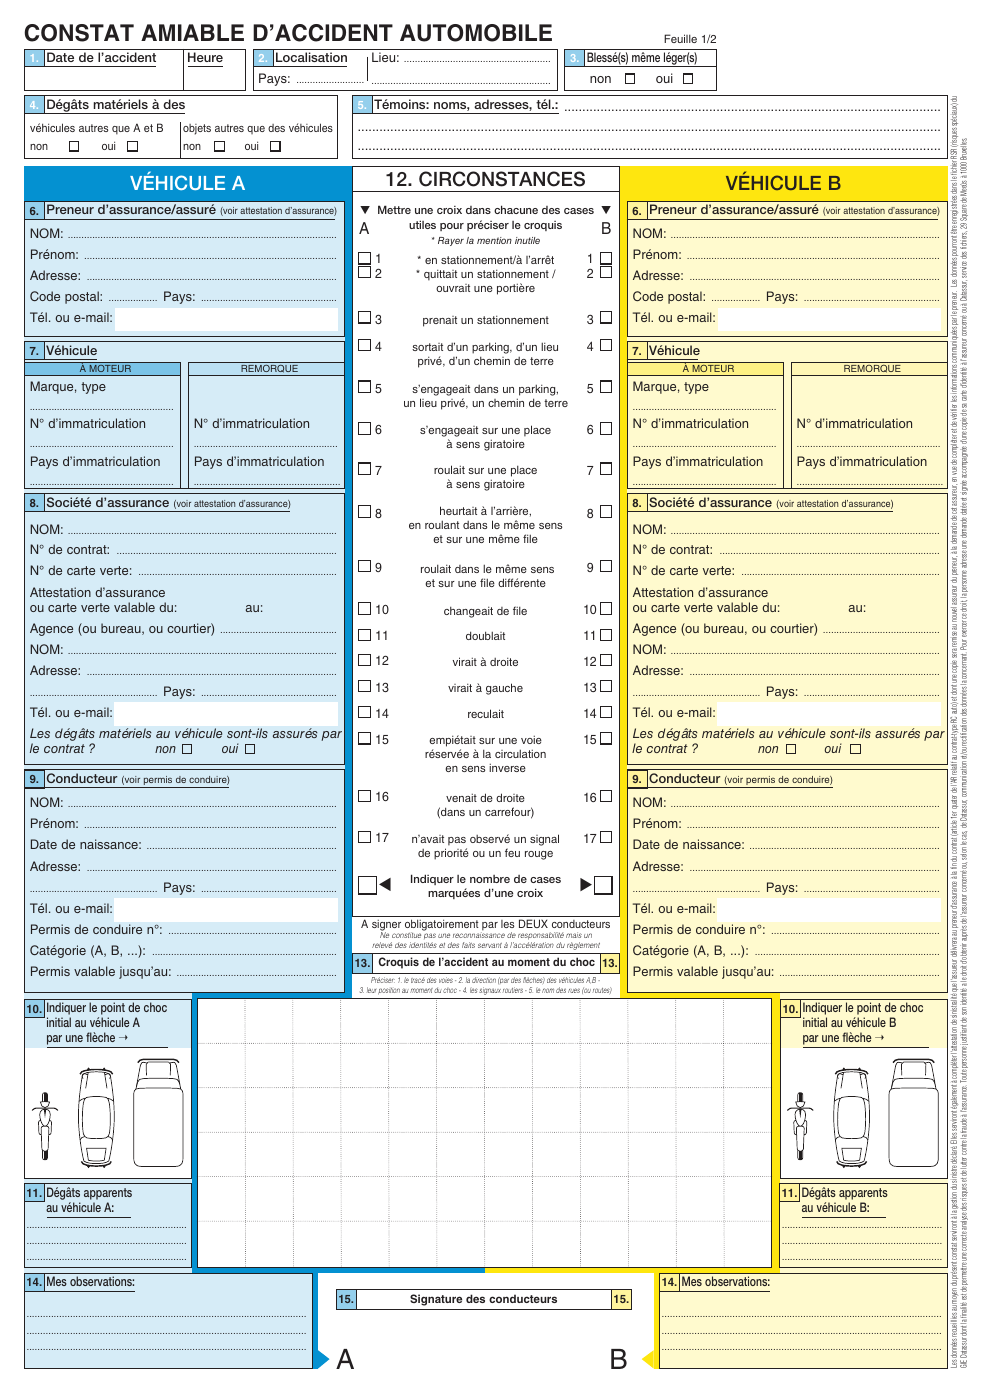
Le document original est conservé sans modification. Les explications ci-dessous sont un guide GAP, pas un nouveau formulaire officiel. Ce PDF est destiné à être imprimé : il ne contient pas de champs de saisie interactifs.
Constat amiable
Sur place : les bons réflexes
Sécurité et identification
Mettez-vous en sécurité. Sans vous exposer, relevez ou photographiez rapidement la plaque du tiers et recueillez ses coordonnées. Ne poursuivez pas un véhicule qui s’enfuit : notez les éléments observés et signalez les faits à la police.
Photographiez les faits
Si cela peut se faire sans danger, photographiez la position des véhicules avant leur déplacement, les dégâts, les panneaux, les marquages et les lieux. La sécurité et les instructions des secours priment sur les photos. Relevez les coordonnées des témoins.
Vérifiez les documents
Avec l’autre conducteur, relevez l’assureur, le numéro de contrat, l’immatriculation et les dates inscrites sur l’attestation d’assurance ; une photo lisible peut aider. Ces dates ne prouvent pas à elles seules qu’une couverture est effectivement acquise. Gardez ces documents pour le dossier, sans les publier.
Date, heure et cases : chaque détail compte
Décrivez les faits observés, pas une responsabilité supposée. Vérifiez l’adresse exacte, les deux colonnes A/B et chaque case de la rubrique 12 ; indiquez le nombre de cases cochées. Un constat précis aide l’assureur à analyser les responsabilités, sans garantir le remboursement.
Un croquis sans ambiguïté
Dessinez les positions au moment du choc, les voies et la signalisation. Identifiez A et B et légendez le sens des flèches. Écrivez « à l’arrêt » si c’était le cas : l’absence de flèche ne suffit pas à le démontrer. La flèche de la rubrique 10 indique le point de choc initial, pas le mouvement.
Deux versions différentes ?
Ne présentez pas deux dessins contradictoires comme une version commune. Si deux croquis sont utilisés, identifiez clairement « version A » et « version B » et précisez le désaccord dans les observations. Des déclarations séparées peuvent être nécessaires. Demandez conseil à GAP et à la police selon la situation.
Relisez avant de signer
Complétez ensemble et faites signer les deux conducteurs sur place lorsque le contenu est accepté et les conditions le permettent. Ne signez jamais un constat inexact, incomplet ou incompris. En cas de désaccord, refus ou problème de documents, contactez la police. Chacun garde une copie ; ne modifiez pas unilatéralement le recto signé.
Qui décide de la responsabilité ?
Votre rôle est de relater honnêtement les faits. Signer le constat ne signifie pas reconnaître sa responsabilité. Les assureurs examinent les éléments et les règles applicables ; en cas de litige porté devant un tribunal, le juge tranche. Informez GAP rapidement et transmettez aussi les courriers reçus.
Quel type d’accident ?
A et B servent à distinguer les deux parties ; les lettres ne désignent pas le responsable. Utilisez les mêmes repères dans les observations, les photos et le croquis.
Entre voisins : notez les logements concernés, l’origine connue ou supposée de la fuite, la date de découverte, les dégâts et les assurances habitation. Ne présentez pas une hypothèse comme une certitude. Ne cochez pas les circonstances de circulation. GAP vous aidera à vérifier si un constat dégâts des eaux spécifique est préférable.
Vie privée : identifiez les personnes, les parents ou représentants si un enfant est impliqué, le déroulement et les biens endommagés. Notez l’assurance RC vie privée pertinente. Le constat décrit les faits ; la responsabilité et la couverture restent à examiner. Ne cochez pas les circonstances de circulation.
Le recto, rubrique par rubrique
1Date et heure
Indiquez la date et l’heure les plus précises de l’événement. Si vous découvrez un dommage plus tard, distinguez sa découverte du moment supposé de sa survenance.
2Localisation
Précisez le pays, la commune, la rue et les repères utiles. Pour un bâtiment, ajoutez l’étage, l’appartement et les locaux touchés.
3Blessés, même légers
Signalez les blessures connues, même légères. Ne posez pas de diagnostic. Les coordonnées et renseignements complémentaires vont dans les espaces prévus ; l’urgence passe avant le formulaire.
4Autres dégâts matériels
Distinguez les dégâts aux véhicules A/B de ceux à d’autres véhicules ou objets. Identifiez le propriétaire du bien touché et décrivez ce qui est visible.
5Témoins
Notez les nom et coordonnées des personnes qui ont vu les faits. N’inventez pas de témoin et ne confondez pas un témoin avec une personne arrivée après.
6Preneur d’assurance / assuré
Recopiez les coordonnées de l’assuré concerné d’après ses documents. Le preneur d’assurance n’est pas nécessairement le conducteur ni la personne ayant causé le dommage.
7Véhicule
Pour chaque véhicule impliqué : marque, type, immatriculation et pays. Complétez la partie remorque si elle est concernée. Sans véhicule, cette rubrique n’a pas à être remplie avec des informations inventées.
8Société d’assurance
Indiquez l’assureur, le numéro de contrat et les coordonnées du courtier. En automobile, ajoutez les références et la validité de l’attestation. Vérifiez les informations plutôt que de deviner une garantie.
9Conducteur
Identifiez la personne qui conduisait réellement et relevez les informations de son permis. Elle peut être différente du preneur d’assurance. Sans conducteur, expliquez les personnes et leur rôle dans les observations.
10Point de choc initial
Sur le dessin du véhicule, placez une flèche au premier point de contact. Ne confondez pas le point de choc initial avec l’ensemble des dégâts. Sans véhicule, localisez plutôt la zone touchée dans le croquis et les observations.
11Dégâts apparents
Décrivez les dommages visibles, sans supposer les dégâts cachés. Des photos lisibles complètent la description ; une expertise pourra relever d’autres éléments.
12Circonstances
Pour chaque colonne, cochez uniquement les situations correspondant aux faits au moment de l’accident. Barrez la mention inutile lorsqu’elle est prévue et indiquez le nombre total de cases cochées. Hors circulation, ces cases ne s’appliquent pas.
Les 17 circonstances de la rubrique 12
- Était en stationnement ou à l’arrêt.
- Quittait un stationnement ou ouvrait une portière.
- Prenait un stationnement.
- Sortait d’un parking, lieu privé ou chemin de terre.
- S’engageait dans un parking, lieu privé ou chemin de terre.
- S’engageait sur un rond-point.
- Circulait sur un rond-point.
- Heurtait l’arrière en roulant dans le même sens et sur la même file.
- Roulait dans le même sens, sur une autre file.
- Changeait de file.
- Doublait.
- Virait à droite.
- Virait à gauche.
- Reculait.
- Empiétait sur une voie réservée au sens inverse.
- Venait de droite dans un carrefour.
- N’avait pas respecté un signal de priorité ou un feu rouge.
Hors accident automobile: Entre voisins : notez les logements concernés, l’origine connue ou supposée de la fuite, la date de découverte, les dégâts et les assurances habitation. Ne présentez pas une hypothèse comme une certitude. Ne cochez pas les circonstances de circulation. GAP vous aidera à vérifier si un constat dégâts des eaux spécifique est préférable.
13Croquis
Dessinez les positions, les directions, les voies et la signalisation utiles au moment du choc ; repérez A et B. Pour un autre sinistre, un schéma des lieux peut expliquer l’origine et le trajet de l’eau ou la position des biens.
14Observations
Ajoutez les faits qui ne sont pas correctement décrits ailleurs, vos réserves et un éventuel désaccord. Restez concret et lisible ; joignez une annexe identifiée si la place manque.
15Signatures
Les deux parties relisent le recto avant de le signer. La signature engage sur les faits rapportés : ne signez pas une version inexacte ou incomprise. Ne modifiez ensuite pas le recto sans accord des parties.
Le verso et les pages complémentaires
Les pages 1 et 3 sont les deux exemplaires du recto ; les pages 2 et 4, les déclarations au verso. La page 5 accueille des renseignements complémentaires ; la page 6 donne le mode d’emploi. Le verso est à compléter pour votre propre assureur.
Autorité / procès-verbal
Indiquez si la police est intervenue, le service et la référence du procès-verbal s’ils sont connus.
Votre véhicule
Numéro de châssis, usage et contrôle technique : reprenez les documents utiles.
Réparateur
Coordonnées du garage et véhicule immobilisé ou non, pour organiser la suite.
Remorque
Complétez les caractéristiques uniquement si une remorque est concernée.
Conducteur habituel
Expliquez le lien du conducteur avec l’assuré et sa qualité au moment des faits.
TVA
Répondez selon la situation fiscale réelle du propriétaire, notamment le droit à déduction. Demandez conseil en cas de doute.
Blessés
Renseignez les personnes selon leur place dans ou hors des véhicules, sans diagnostic inventé.
Autres dommages
Décrivez les autres biens et les coordonnées de leurs propriétaires.
Responsabilités
Présentez votre compréhension motivée des faits ; l’assureur apprécie la responsabilité.
Assurances souscrites
Indiquez les contrats concernés et leurs références, sans supposer qu’ils interviendront.
Carnet et coordonnées bancaires
Indiquez si vous avez encore un constat. Ne transmettez les coordonnées bancaires demandées que dans le cadre de votre dossier, au bon interlocuteur.
Date et signature
Datez et signez votre déclaration personnelle, puis transmettez-la avec les pièces demandées.
Une fois le constat rempli
- Relisez les deux colonnes, les cases cochées, le croquis et les observations avant de signer.
- Chaque partie garde un exemplaire ou une copie lisible. Ne modifiez pas unilatéralement le recto après signature.
- Transmettez rapidement le constat et les photos à GAP selon les modalités de votre contrat. N’attendez pas de connaître le coût final.
- Un constat ne vaut pas confirmation d’indemnisation. L’assureur examine les faits, la responsabilité et les garanties.